ビジネス・スキル
開業資金を融資で調達するには?日本政策金融公庫の創業融資の流れと審査対策
2026.9.26開業資金を融資で調達するなら、まずは必要資金・自己資金・返済原資を数字で整理し、日本政策金融公庫などの制度に合う事業計画書を作成することが重要です。創業融資では、アイデアの新しさだけでなく、「計画どおりに開業でき、利益から無理なく返済できるか」が確認されます。
本記事では、開業時の融資先として検討されやすい日本政策金融公庫の創業向け融資を中心に、申込みから融資実行までの流れ、必要書類、審査で見られる点、面談対策を実務的に解説します。
開業資金の融資とは?返済を前提に事業に必要なお金を借りる方法
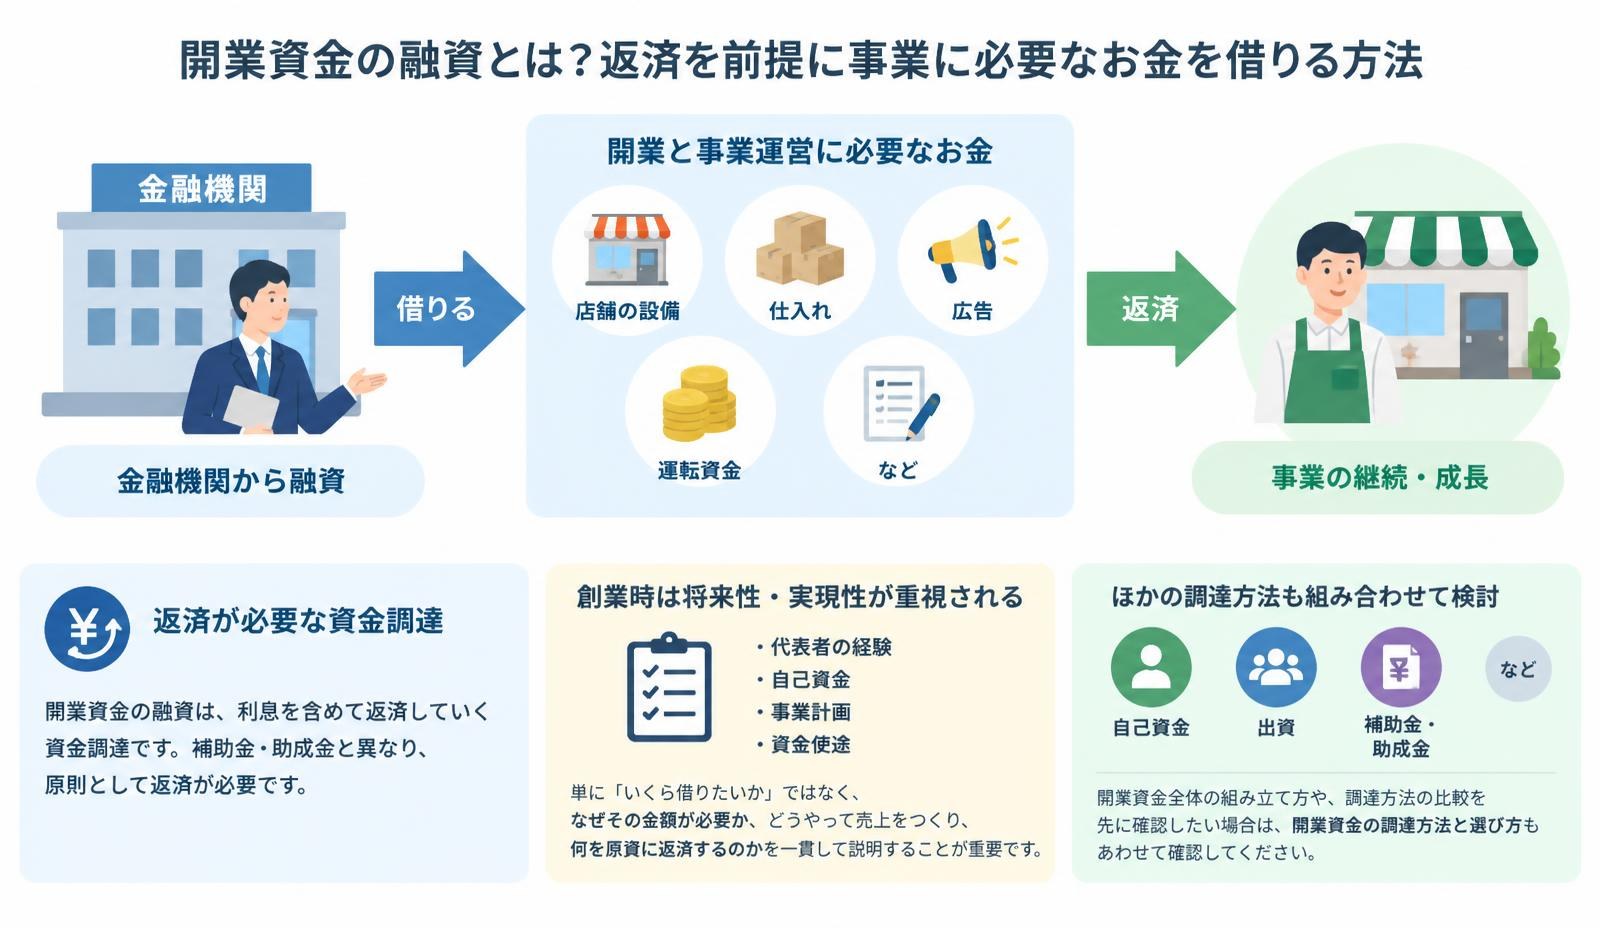
開業資金の融資とは、店舗の設備、仕入れ、広告、運転資金など、開業と事業運営に必要な資金を金融機関から借り、利息を含めて返済していく資金調達です。補助金・助成金と異なり原則として返済が必要ですが、採択結果を待たずに開業前後の資金を確保しやすい点が特徴です。
創業時は売上実績がないため、通常の事業融資に比べて、代表者の経験、自己資金、事業計画、資金使途といった将来性・実現性を示す資料が重視されます。したがって、単に「いくら借りたいか」を伝えるのではなく、なぜその金額が必要で、どのように売上をつくり、何を原資に返済するのかを一貫して説明する必要があります。
なお、融資だけでなく、自己資金、出資、補助金・助成金などを組み合わせる選択肢もあります。開業資金全体の組み立て方や、調達方法の比較を先に確認したい場合は、{{CLUSTER_LINK:a01|開業資金の調達方法と選び方}}もあわせて確認してください。
開業時に検討しやすい融資先と日本政策金融公庫の位置づけ
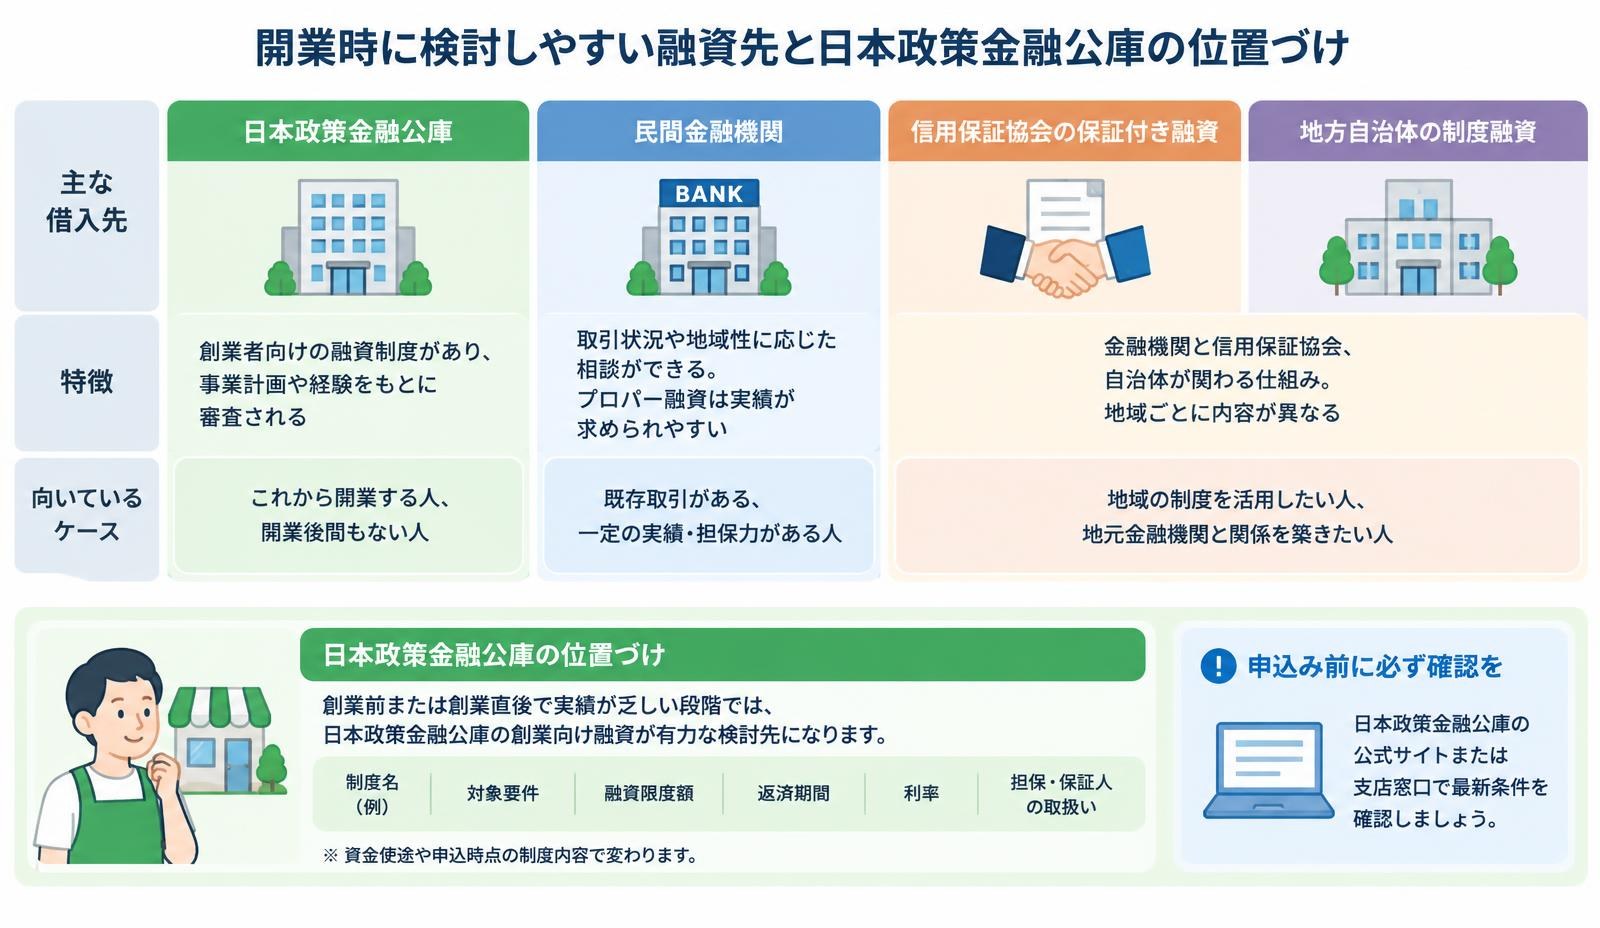
開業資金の主な借入先には、日本政策金融公庫、民間金融機関、信用保証協会の保証付き融資、地方自治体の制度融資などがあります。状況により適した選択肢は異なりますが、創業前または創業直後で実績が乏しい段階では、日本政策金融公庫の創業向け融資が有力な検討先になります。
| 主な借入先 | 特徴 | 向いているケース |
|---|---|---|
| 日本政策金融公庫 | 創業者向けの融資制度があり、事業計画や経験をもとに審査される | これから開業する人、開業後間もない人 |
| 民間金融機関 | 取引状況や地域性に応じた相談ができる。プロパー融資は実績が求められやすい | 既存取引がある、一定の実績・担保力がある人 |
| 信用保証協会付き融資・制度融資 | 金融機関と信用保証協会、自治体が関わる仕組み。地域ごとに内容が異なる | 地域の制度を活用したい人、地元金融機関と関係を築きたい人 |
日本政策金融公庫では、国民生活事業において創業期の事業者向けに新規開業・スタートアップ支援資金などの制度を案内しています。対象要件、融資限度額、返済期間、利率、担保・保証人の取扱いは、資金使途や申込時点の制度内容で変わります。申込みの前に、必ず日本政策金融公庫の公式サイトまたは支店窓口で最新条件を確認しましょう。
日本政策金融公庫の創業融資を受ける流れ
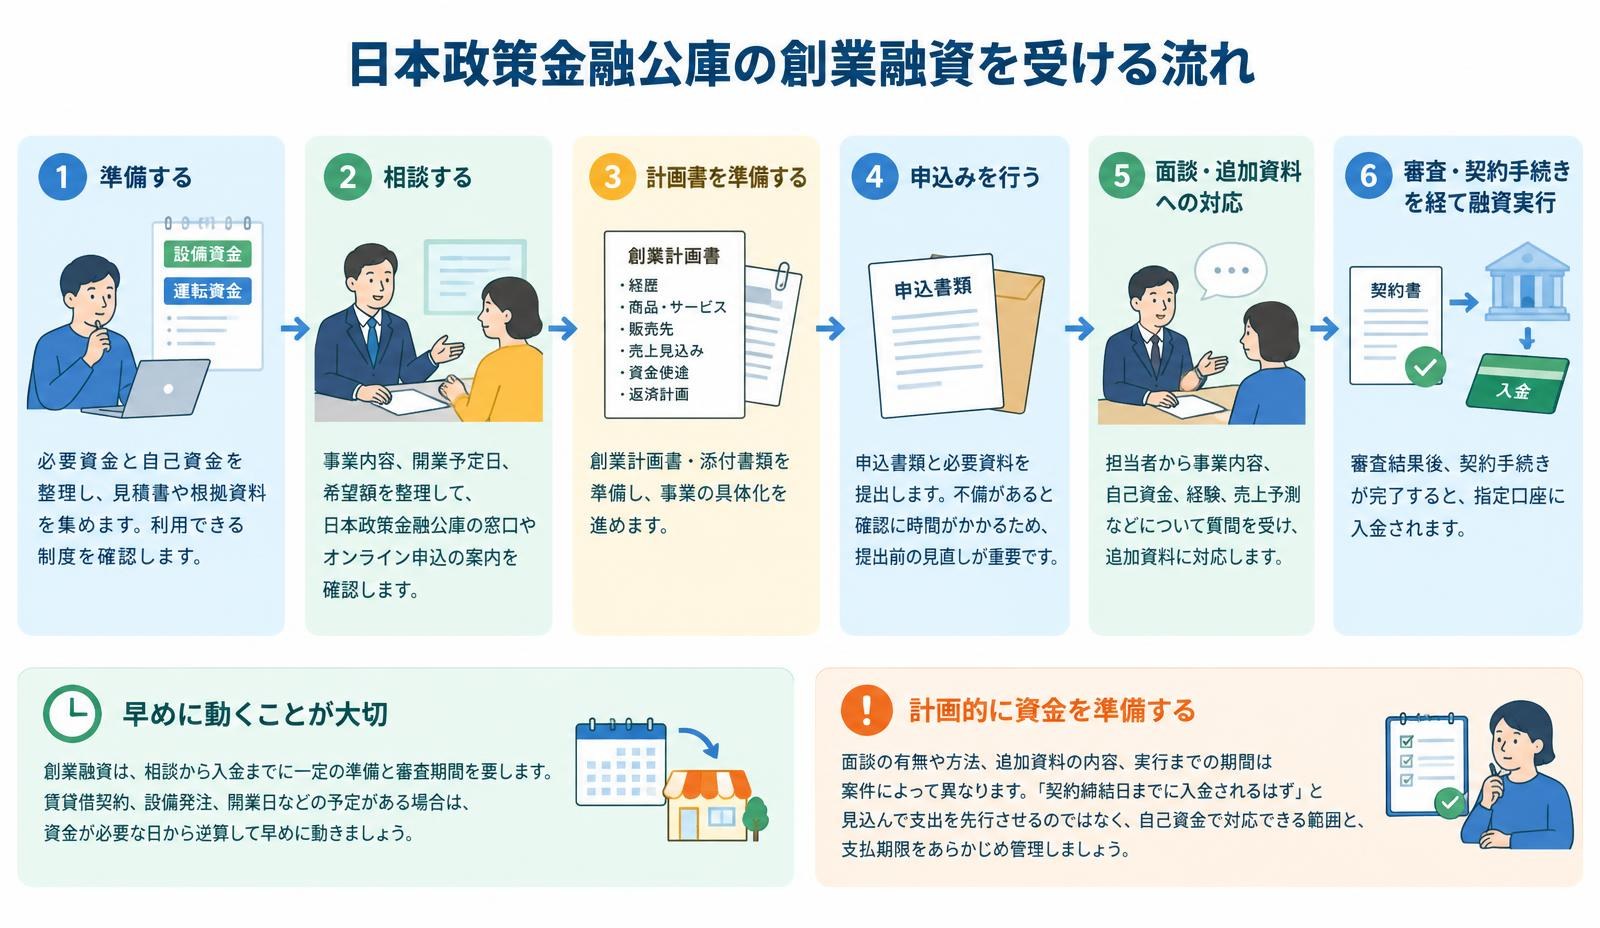
創業融資は、相談から入金までに一定の準備と審査期間を要します。賃貸借契約、設備発注、開業日などの予定がある場合は、資金が必要な日から逆算して早めに動くことが大切です。
- 必要資金と自己資金を整理する
設備資金と運転資金に分け、見積書や根拠資料を集めます。 - 利用できる制度を確認し、相談する
事業内容、開業予定日、希望額を整理して、日本政策金融公庫の窓口やオンライン申込の案内を確認します。 - 創業計画書・添付書類を準備する
経歴、商品・サービス、販売先、売上見込み、資金使途、返済計画を具体化します。 - 申込みを行う
申込書類と必要資料を提出します。不備があると確認に時間がかかるため、提出前の見直しが重要です。 - 面談・追加資料への対応をする
担当者から事業内容、自己資金、経験、売上予測などについて質問を受けます。 - 審査・契約手続きを経て融資実行
審査結果後、契約手続きが完了すると、指定口座に入金されます。
面談の有無や方法、追加資料の内容、実行までの期間は案件によって異なります。「契約締結日までに入金されるはず」と見込んで支出を先行させるのではなく、自己資金で対応できる範囲と、支払期限をあらかじめ管理しましょう。
開業資金の融資で必要になる主な書類
必要書類は、個人事業主か法人か、事業内容、申込制度、審査状況によって異なります。以下は創業時に準備を求められやすい書類の例です。提出書類の正式な一覧は、申込み時に必ず確認してください。
| 書類・資料 | 確認される主な内容 | 準備のポイント |
|---|---|---|
| 創業計画書 | 事業の全体像、経験、売上・利益計画、資金使途 | 各項目の数字に根拠を持たせる |
| 本人確認書類 | 申込者本人の確認 | 有効期限や記載内容を確認する |
| 見積書 | 設備資金の必要額・購入内容 | 設備、内装、車両、機器など用途別にそろえる |
| 通帳の写し等 | 自己資金の形成過程、資金の流れ | 継続的に貯めた経緯が分かる状態にする |
| 確定申告書・決算書等 | 既存事業や代表者の収支状況 | 該当する場合は過去分も含めて用意する |
| 許認可証・申請状況が分かる資料 | 営業に必要な許可の取得可能性 | 許認可が必要な業種では早めに手続きを確認する |
| 賃貸借契約書・物件資料 | 事業所・店舗の実在性、賃料負担 | 契約状況と開業予定を説明できるようにする |
たとえば飲食店、美容室、建設業、不動産業、運送業などでは、業種に応じた許認可、資格、営業所・店舗、車両などの確認資料が必要になる場合があります。また、法人設立前か設立後かによっても書類が変わり得ます。自己判断で省略せず、案内に沿って準備することが重要です。
審査で見られる5つのポイント
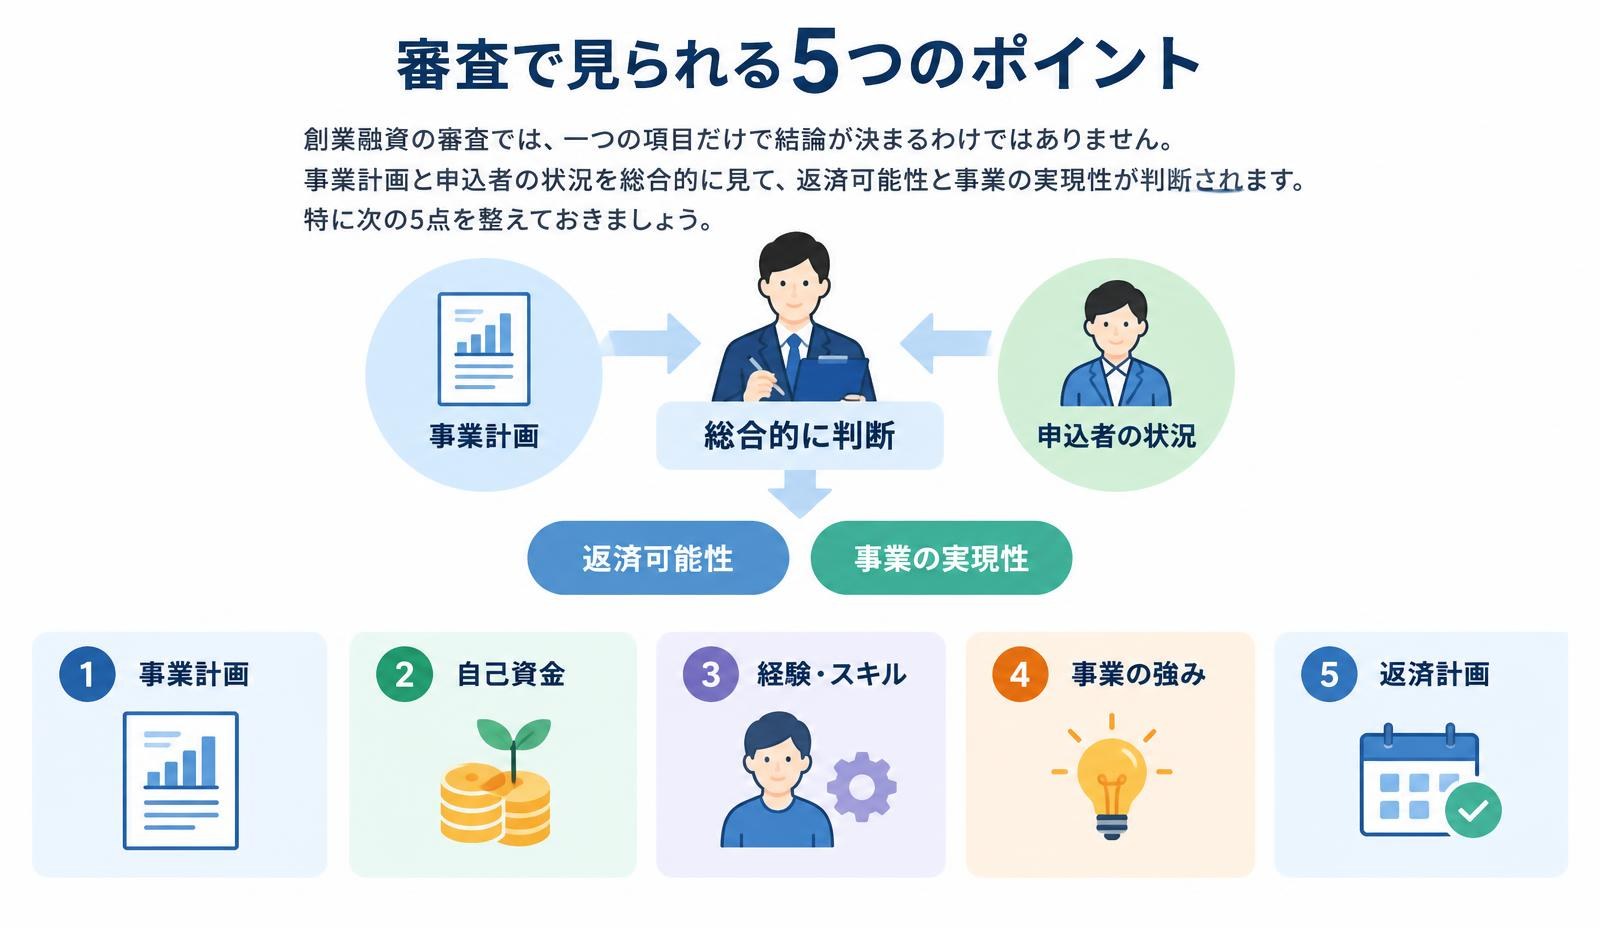
創業融資の審査では、一つの項目だけで結論が決まるわけではありません。事業計画と申込者の状況を総合的に見て、返済可能性と事業の実現性が判断されます。特に次の5点を整えておきましょう。
1. 開業する事業に関する経験・スキル
これまでの勤務先、担当業務、保有資格、取引先とのつながりなどから、その事業を運営できる知識や能力があるかが確認されます。同業種での経験がある場合は、年数だけではなく、「仕入れ」「営業」「現場管理」「店舗運営」など、自身が担ってきた役割を具体的に記載します。
未経験分野で開業する場合でも、融資が不可能というわけではありません。必要な資格の取得、経験者の採用・協力体制、フランチャイズ本部の支援、研修受講、外部専門家との連携など、経験不足を補う仕組みを計画書で示すことが大切です。
2. 自己資金の額と形成過程
自己資金は、開業に対する準備度合いと、資金計画の余力を示す材料になります。金額だけでなく、給与や事業収入から継続的に積み立ててきたのか、いつ・どこから入った資金なのかといった形成過程も確認されやすい点に注意が必要です。
申込み直前に大きな入金がある場合は、その出所を説明できるようにしましょう。親族からの贈与・借入、資産売却、退職金などであれば、関連資料や説明を用意します。借入金を自己資金のように見せる行為や、説明できない資金移動は、信頼性を損なうおそれがあります。
3. 資金使途が明確で妥当か
希望融資額は、「他社も借りているから」「余裕を持たせたいから」といった感覚で決めるのではなく、必要経費の積み上げで算出します。設備資金と運転資金を分け、設備は見積書、運転資金は月次の支出予定を根拠に説明します。
- 設備資金:店舗内装、厨房機器、PC、製造機械、車両、什器、保証金など
- 運転資金:仕入れ、人件費、家賃、水道光熱費、広告費、通信費、外注費など
運転資金を少なく見積もると、開業後に資金繰りが厳しくなります。一方で、根拠なく多額の資金を求めても計画の整合性が弱くなります。売上の入金時期と、家賃・給与・仕入れなどの支払時期を月単位で並べ、赤字や資金不足が出ないか確認しましょう。
4. 売上予測と収支計画に根拠があるか
売上計画は、希望的観測ではなく、客数・単価・稼働日数・成約率などに分解して作ります。たとえば店舗型なら「1日当たりの来店客数×客単価×営業日数」、BtoBサービスなら「見込み顧客数×成約率×平均受注単価」といった形です。
計画書では売上だけでなく、原価、人件費、家賃、広告費、借入返済額を差し引いた後に、どの程度の利益が残るかを確認します。開業当初から満額の売上が立つ前提にせず、立ち上がり期間の低い売上でも支払いを継続できる計画にすると、現実性が高まります。
5. 信用情報・税金等の支払い状況
借入の返済状況や税金・社会保険料等の支払い状況も、返済の確実性を考えるうえで重要です。延滞がある、または過去に支払い遅れがあった場合は、隠そうとせず、現状と解消状況を整理したうえで相談しましょう。申込み前に、個人の借入残高と毎月返済額、未納の有無を確認し、家計と事業の支出を混同しないことも大切です。
創業計画書の作り方|数字と説明をつなげる
創業計画書は、融資審査のためだけの書類ではありません。開業前に事業の弱点や資金不足の可能性を見つけるための設計図です。読み手が「この事業なら開業後の姿を具体的に想像できる」と感じられるよう、文章・数字・添付資料をつなげましょう。
- 創業の動機:なぜこの事業を始めるのか。自身の経験や市場の課題と結び付ける
- 経営者の略歴:勤務先名の羅列で終わらせず、開業に生かせる業務経験を記す
- 取扱商品・サービス:誰に、何を、どのように提供するかを明確にする
- 販売先・仕入先:見込み顧客の属性、集客方法、取引条件、仕入先の候補を示す
- 競合・差別化:競合を否定するのではなく、自社が選ばれる理由を具体化する
- 必要資金と調達方法:見積書と一致する設備費、月次計画と一致する運転資金を記す
- 収支見込み:売上算出式、主要経費、利益、返済負担のバランスを確認する
よくある問題は、売上見込みだけが大きく、集客方法や根拠が書かれていないケースです。「SNSで集客する」「紹介を増やす」だけではなく、誰に向けて、どの媒体で、どの頻度で発信し、どのように問い合わせ・契約につなげるのかまで考えます。既に見込み客、予約、発注予定、業務委託先などがある場合は、守秘義務に配慮しながら裏付けとなる資料を用意できるか検討しましょう。
面談対策|聞かれやすい質問と答え方
面談では、提出書類の内容を自分の言葉で説明できるかが大切です。立派な資料を用意しても、数字や事業内容について答えられなければ、計画の信頼性が下がります。暗記した回答を用意するより、計画書の各数値の根拠を説明できる状態を目指しましょう。
| 質問例 | 回答で押さえる点 |
|---|---|
| なぜこの事業を始めるのですか? | 創業動機、経験、市場ニーズを一貫させる |
| 売上はどのように計算しましたか? | 客数・単価・営業日数、受注件数・成約率などの計算過程を示す |
| 競合と比べた強みは何ですか? | 価格だけでなく、品質、専門性、立地、顧客層、提供方法で説明する |
| 自己資金はどのように準備しましたか? | 貯蓄の経緯と、入出金の内容を事実に基づいて説明する |
| 売上が計画を下回った場合はどうしますか? | 固定費の見直し、販路追加、運転資金の余力など、具体策を示す |
| 借入金はどのように返済しますか? | 事業利益から返済する前提と、資金繰り上の余裕を説明する |
面談で避けたいのは、根拠なく「必ず売れる」「問題ない」と断言することです。リスクを認識したうえで、対策を講じていることのほうが、事業計画としては説得力があります。分からない点を問われた場合も、その場しのぎで答えず、確認して回答する姿勢を取りましょう。
開業資金の融資で失敗しやすい4つの注意点
- 必要資金を設備費だけで考える:売上が安定するまでの家賃、仕入れ、人件費などの運転資金を別途見込む必要があります。
- 見積書・計画書・申込額にズレがある:書類間の不一致は確認事項を増やします。提出前に金額、用途、日付を照合しましょう。
- 融資実行前に契約や発注を進めすぎる:契約の時期や支払い方法によっては、希望する資金使途として扱いにくくなる場合があります。事前に相談が必要です。
- 返済額だけを見て借入額を決める:月々の返済額が払えそうでも、税金、季節変動、売掛金の回収遅れを考慮しなければ資金繰りは悪化します。
また、補助金・助成金は返済不要の可能性がある一方、原則として後払いのものも多く、申請しても必ず受給できるとは限りません。融資の代替として安易に見込むのではなく、資金繰り上の入金時期を分けて考えることが必要です。制度の探し方や申請時の注意点は、{{CLUSTER_LINK:a03|開業時に使える補助金・助成金の探し方}}で詳しく解説しています。
申込み前に確認したいチェックリスト
- 開業日から逆算して、資金が必要になる時期を把握している
- 設備資金と運転資金を分け、必要額を積み上げている
- 自己資金の額と形成過程を説明できる
- 売上予測に客数・単価・成約率などの根拠がある
- 売上が計画未達の場合の対応策を考えている
- 見積書、通帳、許認可関連資料などを整理している
- 税金、社会保険料、既存借入の返済状況を確認している
- 創業計画書の内容を、自分の言葉で説明できる
- 最新の制度要件・提出書類を公式情報で確認している
まとめ:開業資金の融資は「返済できる事業計画」を示すことが出発点
開業資金を融資で調達する際は、日本政策金融公庫の創業向け制度を有力な選択肢として検討できます。審査対策の本質は、見栄えのよい計画書を作ることではなく、経験・自己資金・資金使途・売上計画・返済計画に矛盾のない事業計画を組み立てることです。
まずは必要資金を設備資金と運転資金に分け、見積書と月次の資金繰りを作成しましょう。そのうえで、自分の経験や顧客獲得の見通しを具体化し、創業計画書に落とし込みます。融資、自己資金、補助金・助成金を含めた全体像から調達方法を整理したい場合は、{{CLUSTER_LINK:a01|開業資金の調達方法を比較する記事}}も参考にしてください。
ハシブトガラス
新卒で入社した会社がブラックだと気づくまで3ヶ月、朝から翌朝まで働きボロボロに。その後に公務員や経営コンサルタントを経て、広告会社を設立。
2023年で設立10年を迎えました。毎日、四苦八苦しながら生きてます。(たぶん!)